
فاتورة بدون رقم ضريبي: ما الذي تصدره المنشأة غير المسجلة؟
تستطيع المنشأة غير المسجلة وغير الملزمة بالتسجيل توثيق البيع بمستند تجاري، لكنها لا تصدر فاتورة ضريبية ولا تحصل ضريبة القيمة المضافة من العميل.
فاتورة بدون رقم ضريبي ليست حالة واحدة: إذا كانت منشأتك غير مسجلة وغير ملزمة بالتسجيل، فلا يلزمها إصدار فاتورة ضريبية عن مبيعاتها، ويمكن توثيق التعامل بمستند تجاري لا يقدم نفسه بوصفه فاتورة ضريبية ولا يحصل ضريبة القيمة المضافة. أما المنشأة المسجلة فلا يجوز لها التعامل مع رقم المورد باعتباره خانة اختيارية في فاتورتها الضريبية. الفرق هنا هو حالة البائع الفعلية، وليس شكل النموذج الذي اختاره. الدليل، 4.1 و4.1.2 و4.1.3 و4.2.3.
حدد أولا لماذا لا يوجد رقم ضريبي
استخدم المقارنة التالية قبل إرسال المستند إلى العميل:
| حالة المنشأة | التصرف المناسب من منظور ضريبة القيمة المضافة |
|---|---|
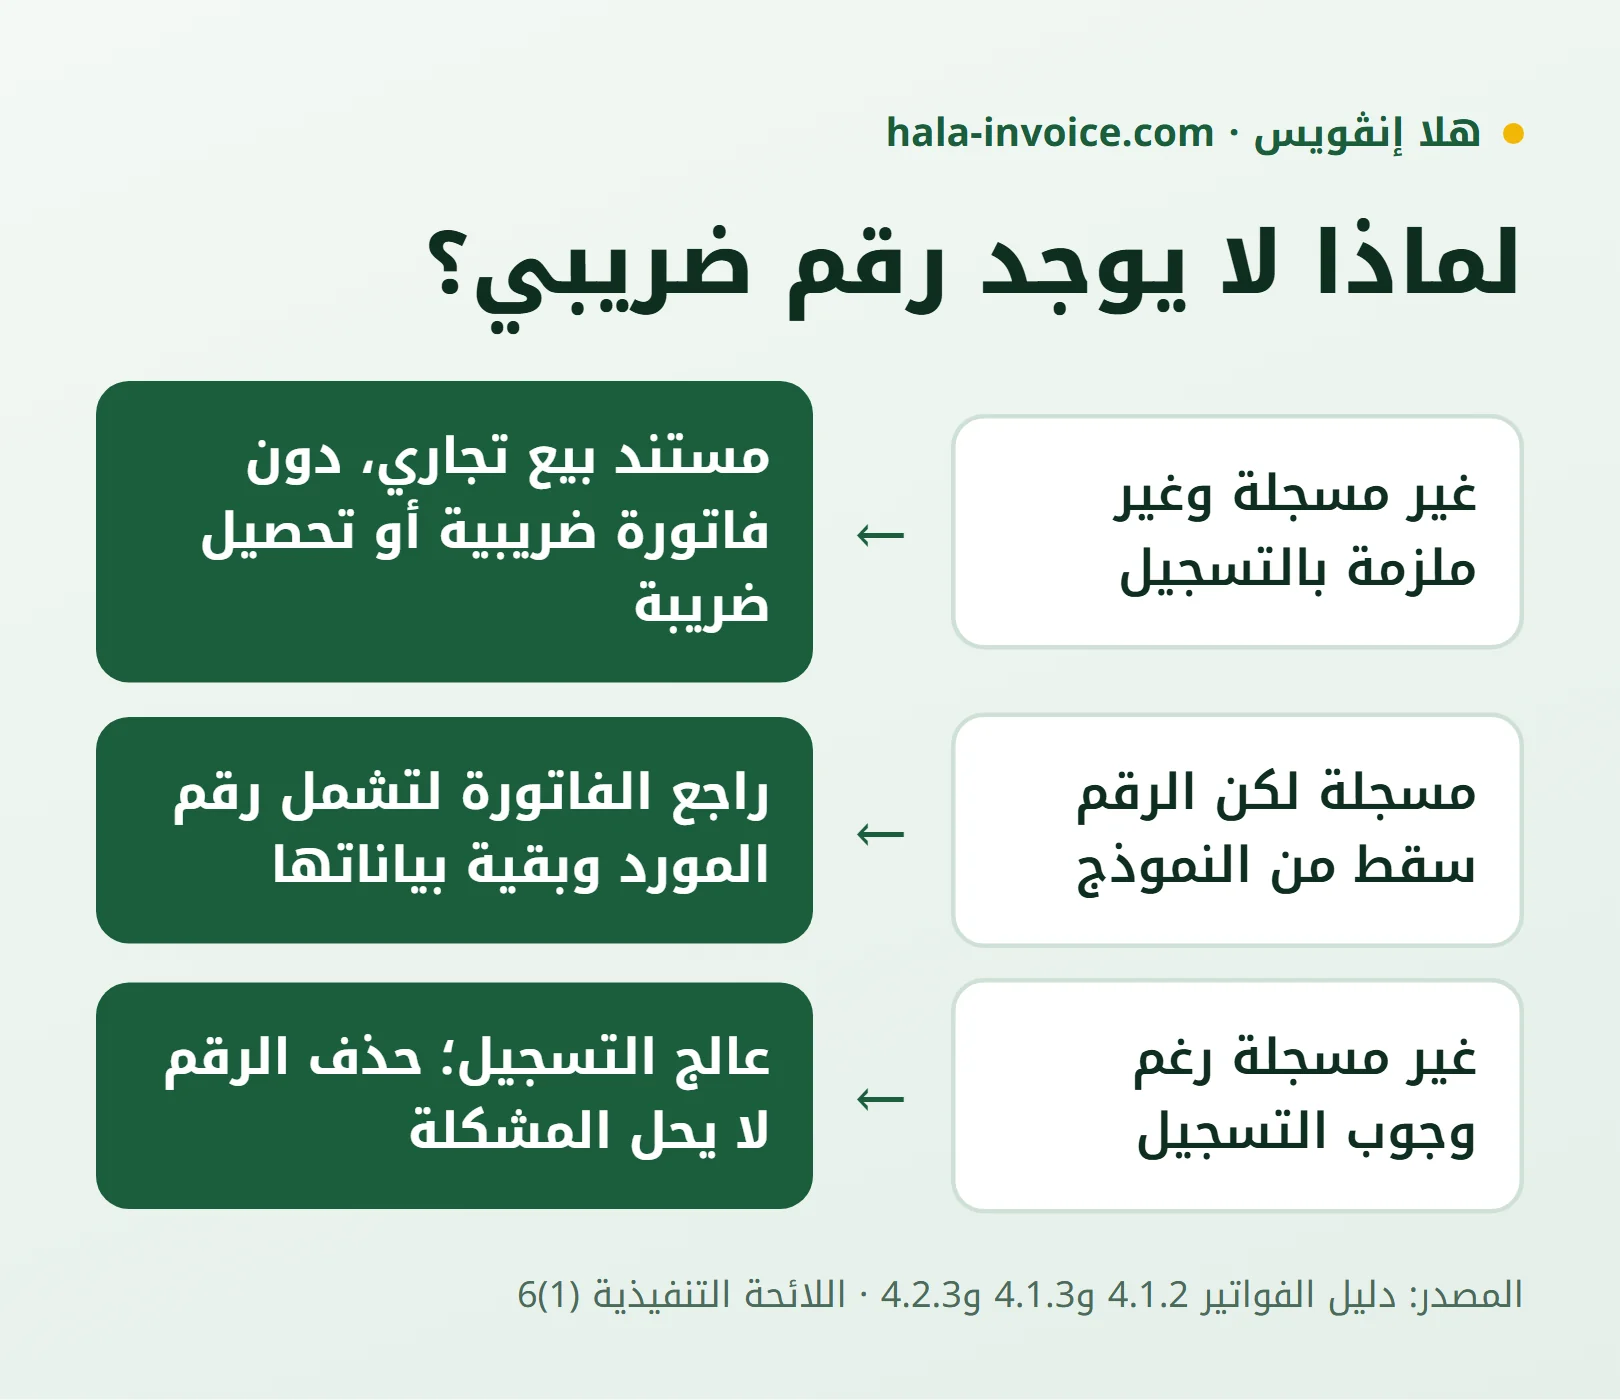
| غير مسجلة وغير ملزمة بالتسجيل | توثيق البيع بمستند تجاري، دون إصدار فاتورة ضريبية أو تحصيل الضريبة |
| مسجلة لكن الرقم سقط من النموذج | مراجعة الفاتورة لاستيفاء بياناتها، ومنها رقم المورد |
| غير مسجلة رغم تحقق شروط التسجيل الإلزامي | معالجة التسجيل والالتزامات المرتبطة به؛ حذف الرقم لا يحل المشكلة |
تستند الحالتان الأوليان إلى الدليل، 4.1.2 و4.1.3 و4.2.3، وتستند الحالة الأخيرة إلى صلاحية الهيئة في تسجيل من لم يتقدم بالطلب رغم وجوبه. اللائحة، 6(1).
والمقصود هنا متطلبات ضريبة القيمة المضافة تحديدا؛ يبين الدليل أن متطلبات إصدار الفواتير وحفظها في الأنظمة الأخرى تطبق إلى جانب الأحكام الضريبية. لذلك لا تعتبر غياب التسجيل إعفاء عاما من توثيق المعاملات أو من متطلبات نشاطك الأخرى. الدليل، 4.1.
لماذا لا تضيف الضريبة ثم تترك الرقم فارغا؟
ينص الدليل على أن غير المسجل لأغراض ضريبة القيمة المضافة لا يجوز له إصدار فاتورة ضريبية، كما يتناول حالة من يسعى إلى تحصيل مبلغ على أنه ضريبة. لذلك لا تعالج غياب الرقم بإضافة بند ضريبة إلى فاتورة تحمل اسما تجاريا آخر. الدليل، 4.1.3.
الهيئة تنظر أيضا إلى مضمون المستند: فالمستند المالي الذي يقصد إظهار مبلغ الضريبة أو تحصيله يعامل كفاتورة ضريبية عند تطبيق حكم إصدار غير المسجل لها. وهذا يجعل تغيير العنوان وحده غير كاف لتصحيح المعاملة. الدليل، القسم 2.
وإذا طلب عميلك فاتورة ضريبية، فلا تستخدم رقم منشأة أخرى لتلبية الطلب؛ رقم المورد الذي يظهر في الفاتورة هو رقم تسجيله الوارد في شهادته، أو رقم مجموعته الضريبية إذا كان عضوا فيها. اشرح حالة منشأتك قبل الاتفاق على المستند المطلوب. الدليل، 4.2.3.
ماذا تكتب في مستند البيع غير الضريبي؟
القائمة التالية توصية تحريرية لتنظيم التعامل، وليست قائمة حقول ضريبية مفروضة على المنشأة غير المسجلة:
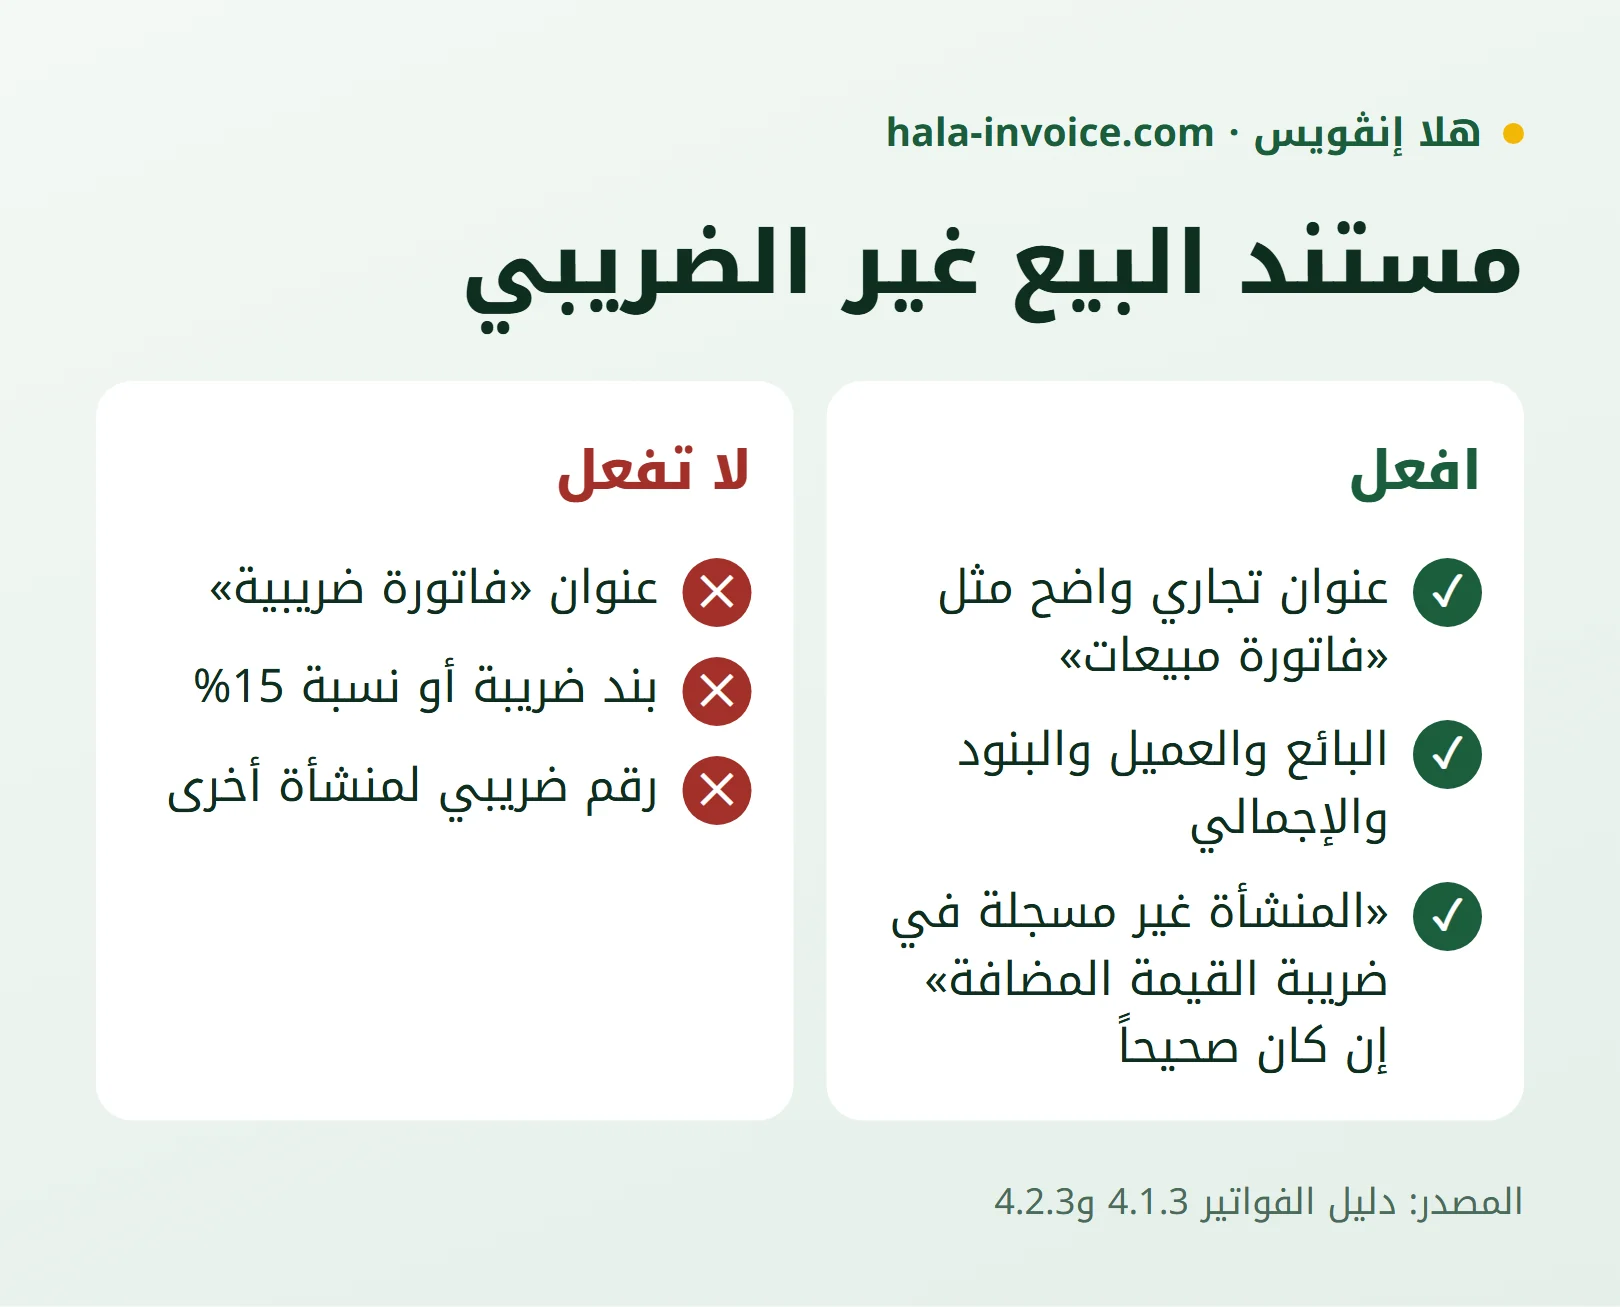
- اختر عنوانا واضحا، مثل «فاتورة مبيعات»، يعبر عن الغرض التجاري للمستند.
- اكتب اسم البائع ووسيلة التواصل، ثم بيانات العميل التي تحتاجها لمتابعة التعامل.
- أضف رقما مرجعيا وتاريخا يساعدانك على الرجوع إلى المستند ومناقشته مع العميل.
- صف السلع أو الخدمات والكميات والأسعار والخصومات المتفق عليها، وأظهر الإجمالي المطلوب.
- وضح طريقة الدفع والمبلغ المدفوع والمتبقي إن كان ذلك مفيدا للمعاملة.
- أضف عبارة «المنشأة غير مسجلة في ضريبة القيمة المضافة» إذا كانت تصف حالتك فعلا، ولا تعرض أي مبلغ محصل بوصفه ضريبة.
الأساس النظامي لهذا الفصل بين الوثائق هو عدم وجوب الفاتورة الضريبية على المورد غير الملزم بالتسجيل، ومنع غير المسجل من إصدارها. أما ترتيب البيانات أعلاه فاقتراح عملي، ويمكنك مناقشته مع محاسبك بما يناسب نشاطك. الدليل، 4.1.2 و4.1.3.
للمزيد عن اختلاف المستندات، اقرأ فاتورة المبيعات والفاتورة الضريبية. ونقترح مراجعة عنوان الفاتورة وبنودها معا، حتى لا يبقى فيها وصف ضريبي من نموذج سابق رغم تعديل بقية البيانات.
متى تحتاج إلى الانتقال إلى الفاتورة الضريبية؟
راجع حالة التسجيل باستمرار: القاعدة العامة للمنشأة المقيمة تختبر تجاوز التوريدات المحتسبة 375,000 ريال خلال الاثني عشر شهرا السابقة أو توقع تجاوزها في الاثني عشر شهرا التالية، مع الاستثناءات النظامية. عدم التسجيل فعليا لا يلغي وجوب التسجيل عند تحقق شروطه. الدليل، 3.2؛ اللائحة، 3 و4 و6(1).
راجع حدود التسجيل للمؤسسات، ثم اقرأ شهادة التسجيل عند صدورها؛ فهي تبين رقمك وتاريخ نفاذ التسجيل. لا تستبدل تاريخ النفاذ بتاريخ وصول الشهادة إليك. وبعد تحديد الحالة، راجع خطوات إصدار الفاتورة الضريبية. اللائحة، 8(5).
أخطاء شائعة ومراجعة أخيرة
- تسمية المستند «فاتورة ضريبية» مع كون المورد غير مسجل.
- إضافة ضريبة إلى الإجمالي وترك خانة الرقم فارغة.
- استخدام رقم منشأة أخرى بدلا من رقم المورد الفعلي.
- الاستمرار في مستندات بلا ضريبة باعتبارها بديلا عن معالجة التسجيل الواجب.
مرجع هذه المراجعة هو الدليل، 4.1.3 و4.2.3 واللائحة، 6(1).
قاعدة عملية: حدد وضع البائع أولا، ثم اختر مستندا يصفه بصدق دون تحصيل ضريبة لا يحق لغير المسجل تحصيلها.
ابدأ من مولد الفواتير المجاني في هلا إنڤويس، وراجع نوع المستند وبياناته بحسب حالة التسجيل الفعلية قبل استخدامه.
أسئلة شائعة
اقدر اسوي فاتورة بدون رقم ضريبي؟
من منظور ضريبة القيمة المضافة، لا يلزم المورد غير المسجل وغير الملزم بالتسجيل إصدار فاتورة ضريبية، لكنه لا يجوز أن يصدرها أو يحصل الضريبة. استخدم مستندا تجاريا يوضح معاملتك. الدليل، 4.1.2 و4.1.3.
هل اضيف ضريبة وانا غير مسجل؟
لا؛ يمنع الدليل غير المسجل من إصدار فاتورة ضريبية أو السعي لتحصيل مبلغ بوصفه ضريبة القيمة المضافة. الدليل، 4.1.3.
العميل يطلب رقم ضريبي وانا ما عندي وش اسوي؟
وضح حالة منشأتك ولا تستخدم رقم غيرك؛ رقم المورد في الفاتورة الضريبية يرتبط بتسجيله أو بمجموعته الضريبية. الدليل، 4.1.3 و4.2.3.
انا مسجل بس نسيت الرقم في الفاتورة هل عادي؟
رقم المورد مطلوب في الفاتورة الأساسية والمبسطة. إذا صدرت الفاتورة، راجع إجراءات تصحيح بياناتها بإشعار بحسب الحالة، مع حفظ الأصل دون تعديله. الدليل، 4.2.3 و4.3.2 و4.5 و7.1؛ اللائحة، 54(3).
واصل التعلّم
أدلة سعودية مرتبطة
أنواع الفواتير
كيف اسوي فاتورة ضريبية؟ دليل الإصدار في السعودية
اختر الفاتورة الأساسية أو المبسطة، وأدخل البيانات المطلوبة، واحسب الضريبة، وراجع موعد الإصدار ورمز QR وفق مصادر هيئة الزكاة والضريبة والجمارك.
اقرأ الدليلأنواع الفواتير
فاتورة عرض سعر: متى تحتاج إلى فاتورة ضريبية بدلا منها؟
عرض السعر يوضح المقترح التجاري، ولا يغني عن الفاتورة الضريبية المطلوبة. تعرف على البيانات المقترحة للعرض ومواعيد إصدار الفاتورة عند البيع أو الدفعة المقدمة.
اقرأ الدليلأنواع الفواتير
سند قبض أم فاتورة ضريبية؟ متى تحتاج كل مستند؟
سند القبض يوثق المبلغ المستلم، لكنه لا يلغي الفاتورة الضريبية المطلوبة. تعرف على الفرق، وحكم الدفعات المقدمة، وكيف تربط السند بالفاتورة.
اقرأ الدليلجاهز لإنشاء فاتورتك الآن؟
أنشئ فاتورة PDF محلية مع بيانات رمز QR بصيغة زاتكا – مجاناً وبدون تسجيل
أنشئ فاتورتك الآن✓ مجاني 100% • ✓ بدون تسجيل • ✓ بيانات QR بصيغة زاتكا