
التسجيل في ضريبة القيمة المضافة للمؤسسات: الحدود والفواتير
يصبح التسجيل إلزاميا عند تجاوز التوريدات الخاضعة 375,000 ريال، ويبدأ الاختياري من 187,500 ريال بشروطه؛ تعرف على الحساب وما يتغير في الفواتير.
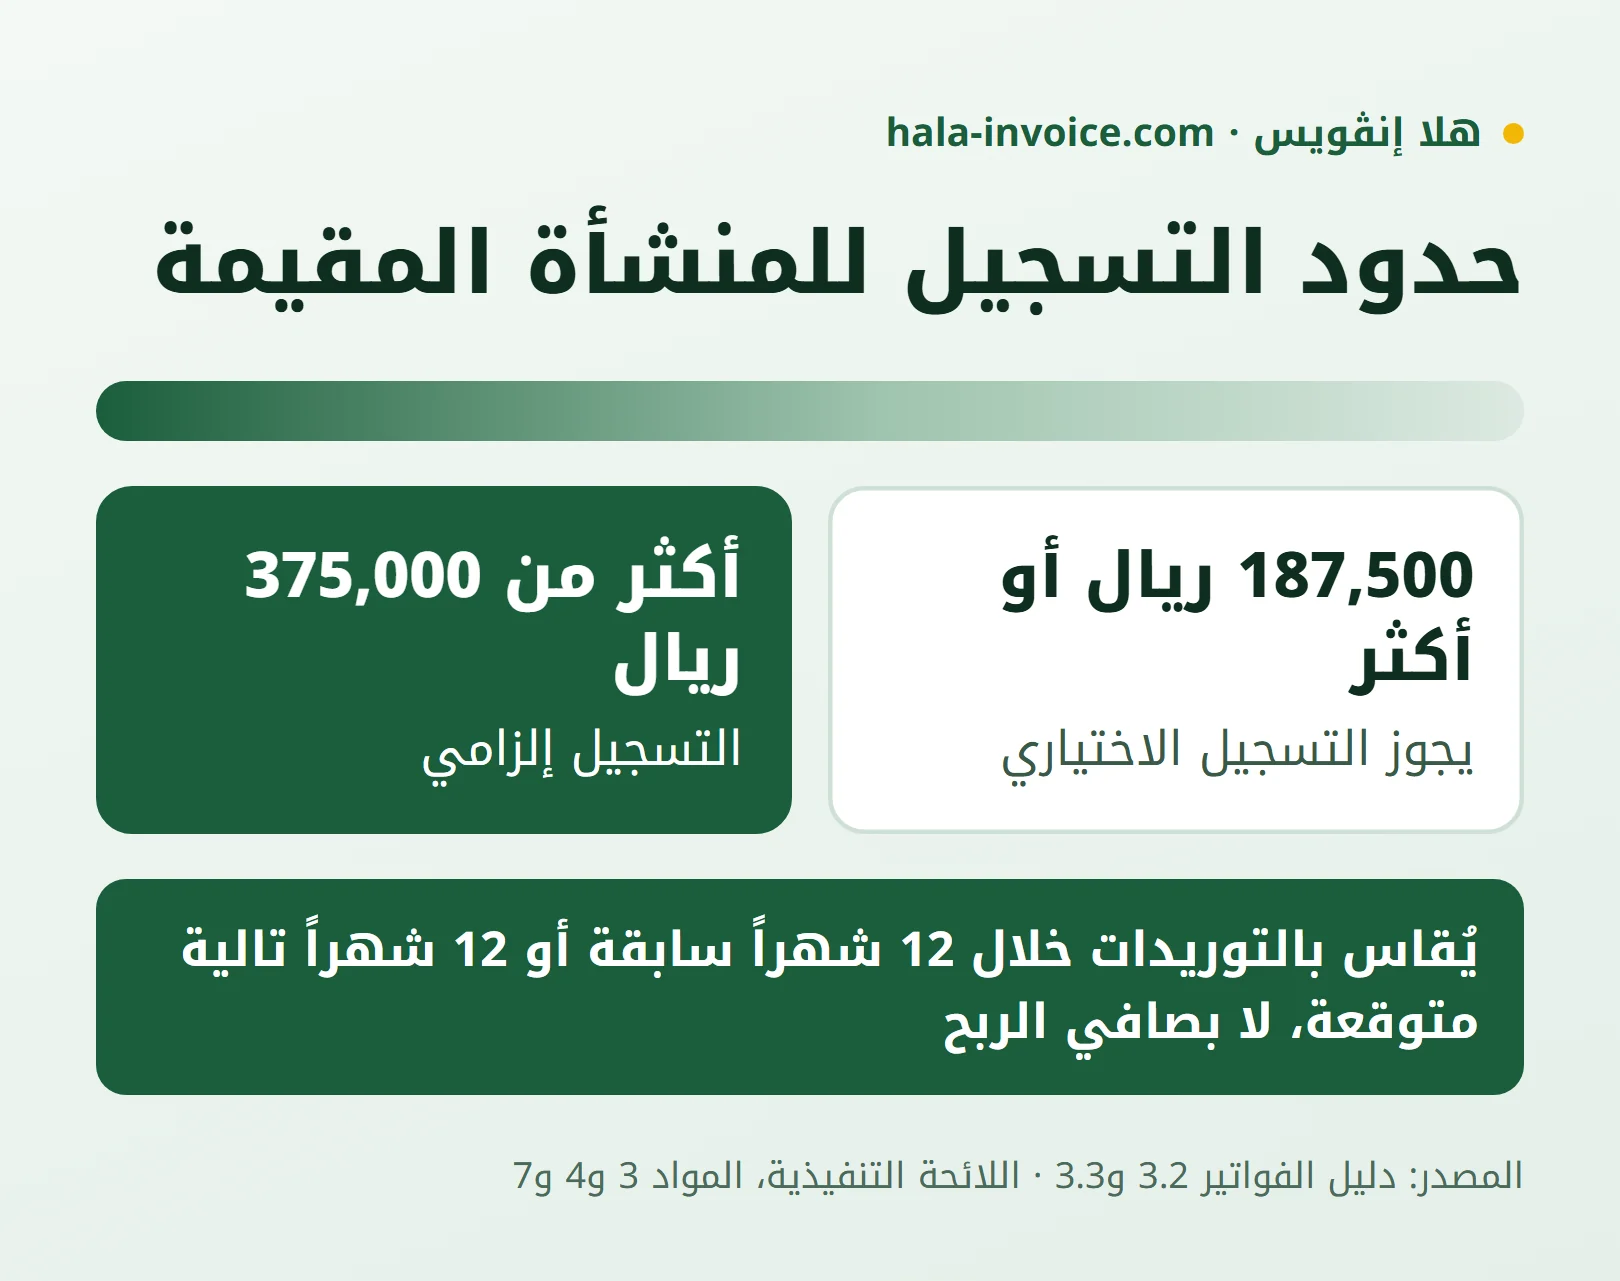
التسجيل في ضريبة القيمة المضافة للمؤسسات يرتبط بقيمة التوريدات وحالة المنشأة، وليس بمجرد امتلاك سجل تجاري. للمنشأة المقيمة، يكون التسجيل إلزاميا عند تجاوز التوريدات المحسوبة لأغراض التسجيل 375,000 ريال خلال الاثني عشر شهرا السابقة، أو توقع تجاوزها خلال الاثني عشر شهرا التالية، مع مراعاة الاستثناءات النظامية. ويجوز التسجيل اختياريا لمن ليس ملزما إذا بلغت توريداته أو مصاريفه المحتسبة 187,500 ريال أو أكثر خلال الاثني عشر شهرا السابقة، أو توقع بلوغها هذا الحد خلال الاثني عشر شهرا التالية. قبل تعديل فواتيرك، افصل بين قرار التسجيل وتاريخ نفاذه. الدليل، 3.2 و3.3؛ اللائحة، المواد 3 و4 و7.
ما الفرق بين التسجيل الإلزامي والاختياري؟
ابدأ بهذا الجدول، مع الانتباه إلى أن هذه المقارنة تتناول المنشآت المقيمة:
| الحالة | الحد المالي | النتيجة العامة |
|---|---|---|
| تجاوز التوريدات السابقة أو المتوقعة الحد الإلزامي | أكثر من 375,000 ريال | التسجيل واجب، ما لم ينطبق استثناء نظامي |
| استيفاء شروط التسجيل الاختياري دون وجوب الإلزامي | توريدات أو مصاريف بقيمة 187,500 ريال أو أكثر | يمكن تقديم طلب تسجيل اختياري |
مرجع الحدود هو الدليل، 3.2 و3.3، ومرجع احتساب الفترتين وشمول المساواة في الحد الاختياري هو المواد 3 و4 و7 من اللائحة.
إذا كانت جميع التوريدات خاضعة لنسبة الصفر فقط، فهناك استثناء من التسجيل الإلزامي مع إمكان طلب التسجيل الاختياري. أما غير المقيم الملزم بسداد الضريبة في المملكة فتسري عليه قاعدة خاصة؛ فلا تنقل إليه جدول حدود المنشأة المقيمة تلقائيا. اللائحة، 9(1)، والمادة 5.
كيف تحسب المبلغ الذي تقارنه بالحد؟
المطلوب في اختبار التسجيل الإلزامي هو حساب التوريدات، لا صافي الربح. وتراجع المنشأة غير المسجلة التوريدات الفعلية والتقديرية في نهاية كل شهر، باستخدام فترة متحركة من اثني عشر شهرا؛ لذلك لا يكفي انتظار نهاية السنة المالية. اللائحة، 3(1) و4(1).
لا تدخل التوريدات المعفاة أو الواقعة خارج نطاق الضريبة في حساب التوريدات الخاضعة المبين بالدليل. وتستبعد مبيعات الأصول الرأسمالية المؤهلة بشروطها، ومنها استخدام الأصل في النشاط وعدم الاحتفاظ به لكسب إيراد إيجاري أو لتوريده لاحقا. الدليل، 3.2؛ اللائحة، 6(5).
للمراجعة العملية، نقترح إعداد كشف يبين نوع كل عملية وقيمتها والفترة التي تنتمي إليها، مع خانة مستقلة لسبب استبعادها إن وجد. ناقش تصنيف العمليات غير الواضحة مع محاسبك قبل جمع الإجمالي، واحتفظ بمستندات تدعم توقعات المبيعات بدلا من استخدام تقدير متفائل بلا أساس.
متى تقدم الطلب ومتى يبدأ التسجيل؟
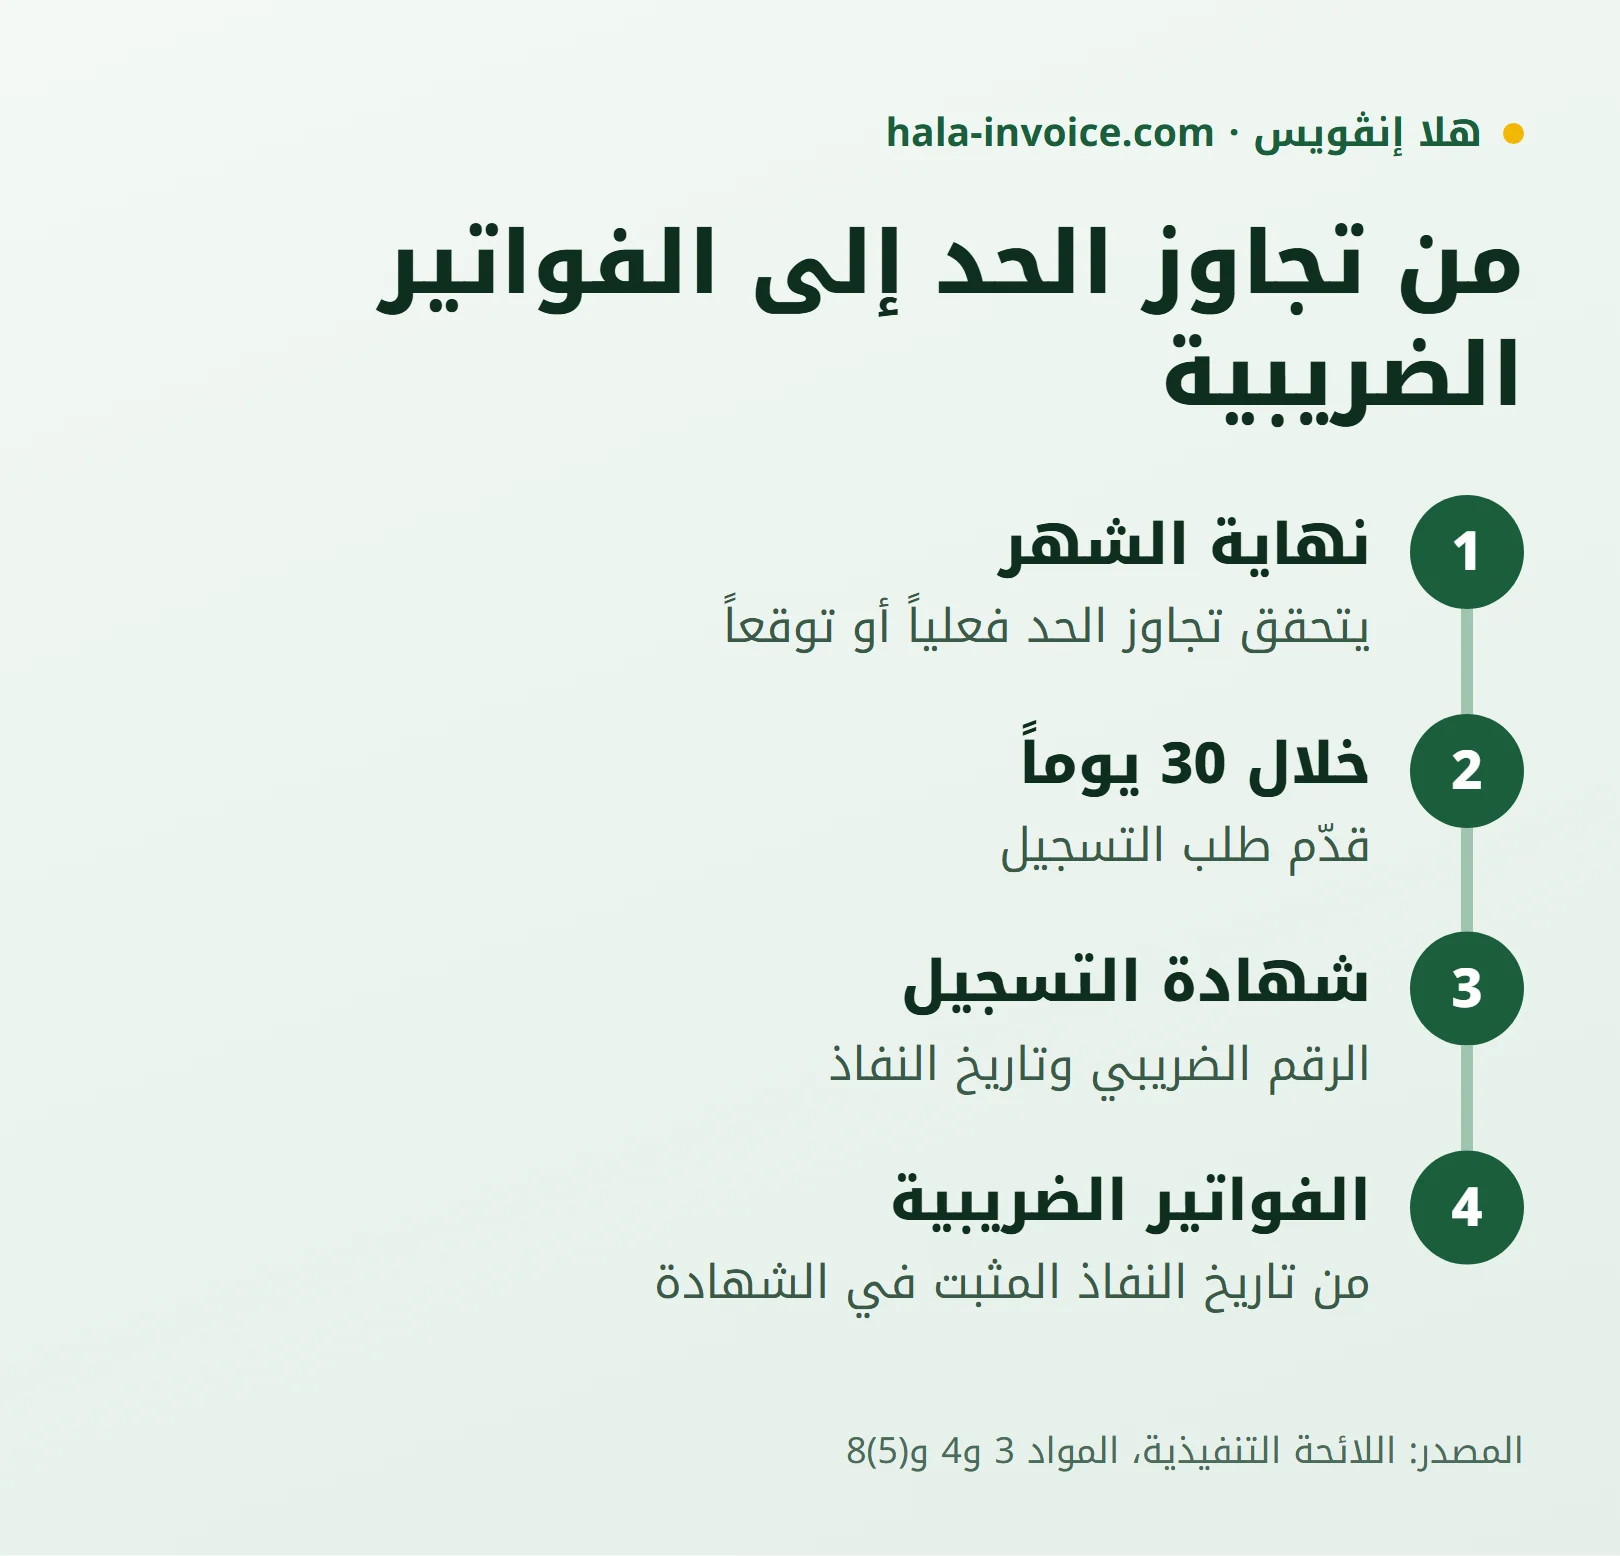
عند تحقق اختبار التجاوز الفعلي أو المتوقع، تقدم بطلب التسجيل خلال ثلاثين يوما من نهاية الشهر المعني. وفي الاختبار الفعلي يبدأ النفاذ، كقاعدة عامة، من بداية الشهر التالي لشهر تقديم الطلب؛ وفي الاختبار المتوقع يبدأ من بداية أول شهر يتوقع فيه تجاوز التوريدات السنوية الحد. اللائحة، 3 و4.
ولتنظيم الانتقال، اتبع هذه الخطوات:
- راجع كشف التوريدات الفعلية والتوقعات، وحدد سبب التسجيل الذي ينطبق عليك.
- جهز بيانات المنشأة وأرقامها ومستندات النشاط، وراجعها مع المسؤول عن الحسابات.
- بعد قبول الطلب، اقرأ شهادة التسجيل؛ فهي تتضمن رقم التعريف الضريبي وتاريخ نفاذ التسجيل. اللائحة، 8(5).
- سلم بيانات الشهادة للمسؤول عن الفواتير، واطلب منه مراجعة نموذج قبل استخدامه مع العملاء.
لا تفترض أن التأخر في التقديم يؤجل الالتزام؛ تستطيع الهيئة تسجيل الشخص الذي لم يقدم الطلب، بتاريخ النفاذ المقرر وفق الأحكام ذات الصلة. اللائحة، 6(1).
ما الذي يتغير في فواتيرك بعد التسجيل؟
تحتاج إلى استخدام رقم تسجيلك في الفاتورة الضريبية، وإظهار بيانات المورد والتوريد والمبالغ بحسب نوعها. وتطبق نسبة 15% عندما تخضع العملية للنسبة الأساسية، وليس لمجرد أن المنشأة مسجلة. كما تصدر الفواتير الضريبية باللغة العربية، ويمكن إضافة لغة أخرى. الدليل، 1.3 و4.2.1 و4.2.3 و4.3.2.
راجع طريقة إصدار الفاتورة الضريبية لتحديد المستند المناسب، وحساب ضريبة القيمة المضافة لمراجعة الأرقام. ويشمل الاستعداد أيضا حفظ الفواتير والسجلات والمستندات المحاسبية المتعلقة بحساب الضريبة؛ يمكنك متابعة التفاصيل في دليل حفظ الفواتير. الدليل، 8.1 و8.2.
أخطاء شائعة قبل الانتقال إلى الفواتير الضريبية
- مقارنة الحد بصافي الأرباح بدلا من التوريدات التي تحددها قواعد التسجيل.
- مراجعة المبيعات السابقة وإهمال التوريدات المتوقعة.
- اعتبار التسجيل الاختياري بلا التزامات لاحقة لمجرد أنه بدأ باختيار المنشأة.
- بدء تحصيل الضريبة قبل تحديد حالة التسجيل وتاريخ نفاذه، أو نسخ رقم منشأة أخرى.
تستند مراجعة هذه الأخطاء إلى المواد 3 و4 و7 و8 من اللائحة، وإلى منع غير المسجل من إصدار فاتورة ضريبية واشتراط رقم المورد في الدليل، 4.1.3 و4.2.3.
قاعدة عملية: راجع حد التسجيل شهريا، ثم اضبط بيانات الفواتير على حالة التسجيل وتاريخ نفاذه المثبتين في الشهادة.
بعد مراجعة بيانات التسجيل، ابدأ إعداد فاتورتك عبر مولد الفواتير المجاني في هلا إنڤويس.
أسئلة شائعة
كم حد التسجيل في ضريبة القيمة المضافة للمؤسسات؟
الحد الإلزامي العام للمنشأة المقيمة هو تجاوز 375,000 ريال من التوريدات المحتسبة، مع اختبار الاثني عشر شهرا السابقة والتالية. الدليل، 3.2؛ اللائحة، 3 و4.
هل اقدر اسجل اذا مبيعاتي 187500 بالضبط؟
يشمل النص مبلغ الحد الاختياري نفسه؛ فالمادة 7 تستخدم «لا يقل» عن الحد، مع تحقق بقية شروط التسجيل. اللائحة، 7(1).
هل احسب الربح او المبيعات للتسجيل؟
يقاس الاختبار الإلزامي بقيمة التوريدات المحتسبة وفق قواعد التسجيل، لا بصافي الربح. اللائحة، 3(1) و4(1).
متى ابدا احط الرقم الضريبي في الفواتير؟
راجع تاريخ نفاذ التسجيل في الشهادة، ثم طبق متطلبات الفواتير الضريبية على العمليات المعنية؛ رقم المورد من بياناتها المطلوبة. اللائحة، 8(5)؛ الدليل، 4.2.3.
واصل التعلّم
أدلة سعودية مرتبطة
أنواع الفواتير
كيف اسوي فاتورة ضريبية؟ دليل الإصدار في السعودية
اختر الفاتورة الأساسية أو المبسطة، وأدخل البيانات المطلوبة، واحسب الضريبة، وراجع موعد الإصدار ورمز QR وفق مصادر هيئة الزكاة والضريبة والجمارك.
اقرأ الدليلأنواع الفواتير
فاتورة عرض سعر: متى تحتاج إلى فاتورة ضريبية بدلا منها؟
عرض السعر يوضح المقترح التجاري، ولا يغني عن الفاتورة الضريبية المطلوبة. تعرف على البيانات المقترحة للعرض ومواعيد إصدار الفاتورة عند البيع أو الدفعة المقدمة.
اقرأ الدليلأنواع الفواتير
سند قبض أم فاتورة ضريبية؟ متى تحتاج كل مستند؟
سند القبض يوثق المبلغ المستلم، لكنه لا يلغي الفاتورة الضريبية المطلوبة. تعرف على الفرق، وحكم الدفعات المقدمة، وكيف تربط السند بالفاتورة.
اقرأ الدليلجاهز لإنشاء فاتورتك الآن؟
أنشئ فاتورة PDF محلية مع بيانات رمز QR بصيغة زاتكا – مجاناً وبدون تسجيل
أنشئ فاتورتك الآن✓ مجاني 100% • ✓ بدون تسجيل • ✓ بيانات QR بصيغة زاتكا